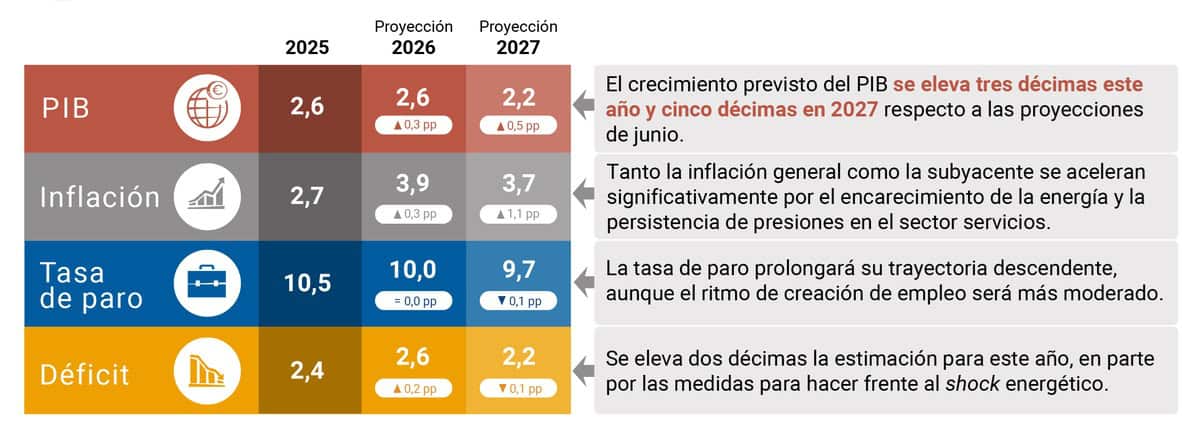
El estancamiento del conflicto de Oriente Próximo y la intensificación de las hostilidades en las últimas semanas mantienen el entorno económico mundial sujeto a una incertidumbre y una volatilidad elevadas, según las últimas proyecciones macroeconómicas del Banco de España, que destaca que entre mayo y septiembre de este año los precios del petróleo y del gas natural aumentaron un 4 % y un 52 %, respectivamente. En sus proyecciones macroeconómicas destaca la «notable resilencia» de la economía española, que llevará a su PIB a crecer un 2,6% este año, y el factor más preocupante será el de la inflación, que acabará el ejercicio en el 3,9%.
BANCO DE ESPAÑA
Así las cosas, para España las proyecciones del Banco de España sobre el desenlace de 2026 apuntan a un crecimiento del PIB del 2,6% y para 2027 del 2,2,%, lo que supone tres décimas más de lo previsto en las proyecciones de junio. También la inflación se verá afectada por la situación ya que acabará el año en el 3,9% mientras que en 2027 bajará al 3,7%, lo que supone tres décimas más en 2026 respecto a las previsiones anteriores, y 1,1 puntos más para 2027.
El informe del Banco de España explica que pese al complejo contexto internacional y al encarecimiento de la energía, la economía española mantiene un notable dinamismo en 2026, apoyada en la fortaleza del consumo privado, la creación de empleo y el crecimiento de la población, de modo que el avance del PIB en el conjunto del año alcanzaría el mismo ritmo de 2025. No obstante, las disrupciones en los mercados energéticos, el encarecimiento de los bienes y la persistencia de las presiones inflacionistas en el sector servicios provocarían en 2026 una aceleración significativa de la inflación general y de la subyacente que superaría el registro de 2025 en 1,2 pp y 0,8 pp, respectivamente. En 2027, la moderación de la demanda interna reduciría el crecimiento de la actividad y del empleo y, junto con la disipación gradual del shock energético, favorecería la desaceleración de la inflación.
El Banco de España destaca la «resilencia notable» de la economía española. Y para explicarlo destaca los datos del segundo trimestre: un crecimiento del PIB del 0,7%, una décima más que en el trimestre anterior, mientras que las proyecciones apuntan a un crecimiento trimestral del 0,5% en el tercero y del 0,6% en el cuarto. La expansión del producto se sustentó en el dinamismo de la demanda interna, en particular del consumo privado y la inversión, mientras que la demanda externa contribuyó negativamente al crecimiento debido al significativo repunte de las importaciones. Los indicadores coyunturales disponibles para el tercer trimestre, como la Encuesta del Banco de España sobre la Actividad Empresarial (EBAE), apuntan a un ritmo de crecimiento de la actividad que se situaría en torno al 0,6 %.
No obstante, el informe reconoce que España sufre un encarecimiento del coste de la vida superior a la media europea. En concreto, “entre julio de 2025 y septiembre de 2026, el diferencial de inflación se situó en promedio en 0,9 puntos porcentuales para la inflación general y en 0,8 puntos porcentuales para la subyacente”. Solo desde el estallido de la guerra entre EEUU e Irán el diferencial se ha incrementado en 1,2 puntos. La diferencia se debe a la mayor aceleración de los precios energéticos en España y a la resistencia a la baja de los servicios, donde el turismo, la hostelería y el ocio siguen avanzando a tasas superiores al 4% anual.
El consumo privado, principal motor de la actividad
Respecto al consumo privado, el banco que dirige José Luis Escrivá concreta que continúa siendo el principal motor de la actividad, aunque se prevé una moderación de su ritmo de avance en los próximos trimestres. Durante el primer semestre, el consumo de los hogares mantuvo un dinamismo notable, sustentado en la creación de empleo, el crecimiento de la población, el aumento de la renta disponible y unas condiciones financieras favorables. De cara a los próximos trimestres, la gradual pérdida de impulso de algunos de estos factores se traduciría en una ralentización del consumo, cuyo crecimiento pasaría del 3,1 % en 2025 al 3 % en 2026 y al 1,9 % en 2027.
Asimismo, el gasto de los hogares se sostiene durante el horizonte de proyección gracias a diversos factores. En primer lugar, la confianza de los consumidores ha recuperado parte del terreno perdido tras el estallido de la guerra en Irán- En segundo lugar, la financiación destinada al consumo mantiene un dinamismo elevado y gana peso dentro del crédito total concedido a los hogares. Ey en tercer lugar, la tasa de ahorro, equivalente al 11 % de la renta disponible en el segundo trimestre de 2026, permanece en niveles elevados y significativamente superiores a su promedio histórico.
Se necesita un millón de viviendas
En cuanto a la inversión, el Banco de España constata la ralentización de la inversión residencial por el retraso en las nuevas tramitaciones o la falta de trabajadores en el sector de la construcción, pero también por la falta de suelo disponible en las zonas donde hay más demanda de viviendas. Y por si fuera poco los promotores afrontan dificultades para obtener acceso y conexión a la red eléctrica, y a ello se suma la lentitud de los trámites urbanísticos municipales.
El desfase entre las viviendas que se inician y las que finalmente se entregan constituye el embudo en que se encuentra la inversión residencial. Aunque las obras iniciadas han repuntado levemente hasta el entorno de las 140.000 anuales, el volumen de inmuebles terminados permanece estancado por debajo de las 90.000 unidades. El informe, además, concreta, que el plazo medio de entrega de una vivienda desde que comienza a construirse es de 2,5 años a 3 años, lo que no contribuye a acelerar el número de viviendas que se necesitan, y cuyo número, según el Banco de España, situarse entre las 750.000 y el millón de viviendas. Este déficit lo que está produciendo es una presión sobre el mercado inmobiliario y la elevación de los precios de la vivienda, tanto para compra como para alquiler.
Las previsiones del Banco de España apuntan a un crecimiento de la inversión residencial a partir de 2027, para lo que será necesario que llegue el crédito bancario a las promotoras y el dinero público para la construcción de viviendas protegidas. “No obstante, esta evolución futura se encuentra condicionada -explica el informe- por la persistencia de restricciones de naturaleza estructural, como son la insuficiencia de mano de obra, la lentitud de los desarrollos urbanísticos o la escasez de suelo finalista”.
El déficit público aumenta por las medias anticrisis
Otro de los aspectos analizados es el efecto de las medidas anticrisis puestas en marcha desde que estalló la guerra de Irán. El informe asegura que España ha dedicado el 0,52% del PIB a estas medidas, mientras que la media de los países de la UE sólo ha destinado el 0,1% del PIB. La conclusión es que estas medidas han elevado tres décimas nuestro déficit público en 2026, y otras dos décimas en 2027. Por tanto, espera que el déficit público alcance el 2,6% y el 2,2% del PIB en 2026 y 2027, respectivamente, porcentajes superiores a las previsiones del Gobierno.
En conjunto, la relación de deuda pública respecto a la riqueza del país se situará en el 98,5% del PIB en 2026 y se reducirá aún más el próximo año, hasta el 96,2%. Esta disminución, pese a que el déficit crecerá, se debe a que el PIB nominal (esto es la generación de riqueza) tendrá un crecimiento mayor que la del aumento de la deuda total del país.
La regularización de inmigrantes eleva el empleo y la población
Otro de los factores que contribuirá este año al crecimiento económica es la regularización de inmigrantes, que ha acelarado la afiliación de a la Seguridad Social hasta el 1,3 % en septiembre, frente al 0,5 % registrado en abril. El informe destaca que este repunte refleja el intenso crecimiento de los afiliados de nacionalidad extranjera, que crecieron un 17,7 % interanual en septiembre como resultado de la incorporación a los registros de la Seguridad Social de 421.306 afiliados beneficiarios del proceso de regularización hasta el 30 de septiembre.
Por su parte, la tasa de paro continuó descendiendo —hasta el 10,1 % en el segundo trimestre, en términos de la serie desestacionalizada— y la oferta de trabajo siguió ampliándose. El aumento de la participación laboral proviene principalmente del impulso de la inmigración y del incremento de la participación de los nacionales de más de 45 años.
De cara a los próximos trimestres, el Banco de España mantiene el avance de la creación de empleo, si bien su ritmo se modera a lo largo del horizonte de proyección. En particular, con respecto al incremento del número de personas ocupadas registrado en 2025 (2,6 %), se prevé que el crecimiento del empleo se moderará hasta el 2 % en 2026 y el 1,8 % en 2027. En este contexto, la productividad por ocupado crecería en torno al 0,5 % en 2026 y 2027, cerca de su promedio histórico.
Por tanto, latasa de paro prolongaría su trayectoria descendente observada en los últimos años, si bien reduciría su ritmo de mejora en el horizonte de proyección, con un descenso previsto de 0,5% en 2026 y de 0,3% en 2027, hasta alcanzar el 9,7% en este último año.
La subida salarial se mantiene «contenida» pese al repunte de la inflación
Por último, el Banco de España reconoce que frente al repunte de la inflación, la negociación colectiva mantiene contenidas las remuneraciones este año. Con información hasta agosto, el incremento salarial pactado para 2026 se sitúa en el 3 %, por debajo del 3,5 % registrado en 2025. Esta moderación se apoya en los acuerdos para 2026 firmados en ejercicios anteriores, que incorporan un aumento salarial medio del 2,9 %, frente al 3,8 % de los correspondientes a 2026. Con todo, la remuneración por asalariado en la economía de mercado se desaceleró ligeramente en el segundo trimestre de 2026, hasta el 3,5 %. Este registro, unido al avance de la productividad, del 0,7 %, hizo que se moderara el ritmo de avance de los costes laborales unitarios hasta el 2,7 %. La desaceleración del ritmo de avance de los costes laborales unitarios contribuyó, a su vez, a disminuir las presiones inflacionistas por el lado de la producción.
La situación en la economía mundial
Como consecuencia de todo ello, en los mercados financieros han repuntado con fuerza los tipos de interés a largo plazo. Así, el incremento de las rentabilidades soberanas a diez años ha alcanzado 63 puntos básicos (pb) en Estados Unidos, 42 pb en Reino Unido, 50 pb en Alemania, 70 pb en Italia, 96 pb en Francia y 55 pb en España.
Pese a toda esta incertidumbre y los cambios producidos, el informe del Banco de España llega a la conclusión de que la actividad económica mundial se muestra resilente al shock energético. Y prevé de cara al tercer trimestre un fortalecimiento del avance de la actividad global. De este modo, la resiliencia mostrada por la economía mundial durante la primera mitad del año ha permitido mantener prácticamente sin cambios las previsiones de crecimiento de la economía global, Estados Unidos y China para 2026 respecto a las formuladas hace tres meses
El efecto más importante del shock energético ha sido un repunte de la inflación, aunque su impacto ha sido heterogéneo entre regiones. Y el efecto de la subida de la inflación ha sido también el endurecimiento de las política monetarias de los bancos centrales. Tanto la Reserva Federal de Estados Unidos como el Banco Central Europeo (BCE) incrementaron en 25 puntos básicos sus tipos de interés oficiales en su reunión de septiembre, hasta el 3,75 %-4 % en el caso estadounidense y el 2,5 % en el caso europeo.Y ya no se descartan nuevas subidas del precio del dinero a finales de año y a lo largo de 2027 si no cambia la situación geopolítica.


 Cargando...
Aviso Legal
Esta es la opinión de los internautas, no de diarioabierto.es
No está permitido verter comentarios contrarios a la ley o injuriantes.
Nos reservamos el derecho a eliminar los comentarios que consideremos fuera de tema.
Su direcciónn de e-mail no será publicada ni usada con fines publicitarios.