El sistema español de pensiones ocupa el puesto 30 entre los 55 analizados en el Índice Global de Pensiones Marsh CFA Institute 2026, con una puntuación de 63,3 sobre 100, aunque desciende hasta la posición 50 en sostenibilidad, frente al séptimo puesto que alcanza en adecuación de las prestaciones. El estudio concluye que el sistema de pensiones español proporciona actualmente buenas prestaciones, pero su sostenibilidad está en entredicho. Las reformas deben centrarse en ampliar la cobertura de planes privados, fomentar el empleo de los mayores y adaptar la forma de cobro de las prestaciones para garantizar la viabilidad futura del sistema.
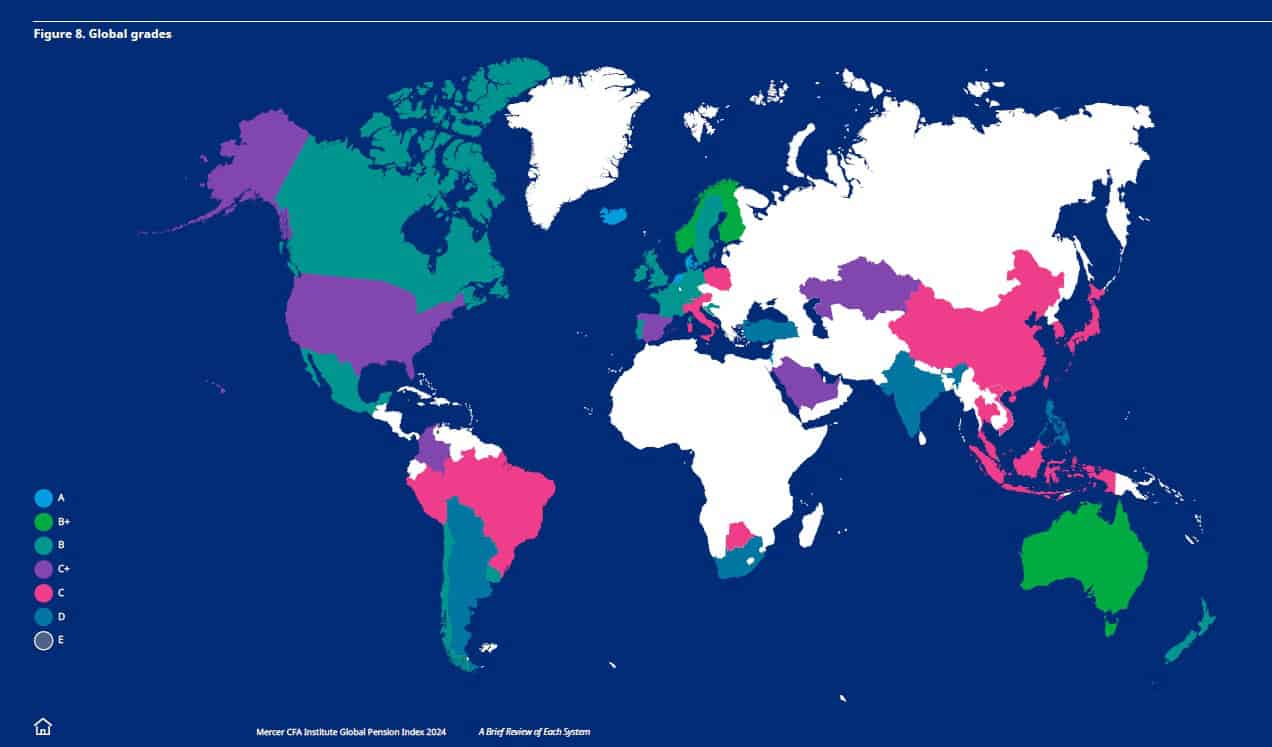
España se encuentra en el grupo C+ del Índice de Pensiones de MARSH
MERCE
La puntuación global de España ha retrocedido medio punto respecto a los 63,8 de 2025. El informe atribuye esta evolución principalmente al aumento del gasto en pensiones como proporción del Producto Interior Bruto (PIB) y al descenso del crecimiento económico real medio de los últimos siete años. Y es que España se encuentra en el grupo de países con una calificación C+, lo que indica que su sistema tiene algunas buenas características, pero también riesgos y carencias importantes que deben abordarse para garantizar su eficacia y sostenibilidad a largo plazo.
El punto de partida es que el sistema de pensiones en España se basa principalmente en un sistema público de reparto vinculado a los ingresos laborales (pensión contributiva), complementado por una prestación mínima sujeta a comprobación de recursos (asistencia social). Existen también planes de pensiones personales y ocupacionales voluntarios, pero su cobertura es baja. En este sentido, el estudio destaca que el sistema español ofrece una sólida protección mínima a las personas mayores con menos recursos y mantiene elevadas tasas de sustitución netas. También valora su regulación y gobernanza, así como la protección y la información que proporciona a sus miembros.
No obstante, señala la baja cobertura de los planes de pensiones individuales y de empleo de carácter voluntario. El estudio también incluye que en 2022 se aprobó legislación para fomentar la cobertura de planes de pensiones ocupacionales, aunque «su impacto aún es limitado».
Tras esta evalución y considerar todos los aspectos, su primera conclusión es que España destaca por la adecuación de sus pensiones, es decir, el nivel de ingresos que proporciona a los jubilados es relativamente alto en comparación con otros países. Pese a ello, la sostenibilidad es uno de los puntos más débiles, lo que significa que el sistema enfrenta riesgos importantes para poder mantener estos niveles de prestaciones en el futuro, especialmente debido al envejecimiento de la población y la baja cobertura de planes privados «la integridad del sistema es buena, lo que refleja una regulación y gobernanza adecuadas».
Cómo empezar a dar soluciones
Tras el análisis del sistema, el Índice de Marsh ofrece una serie de medidas para corregir las debilidades del sistema. En primer lugar, aconseja ampliar la cobertura de los planes de pensiones ocupacionales mediante la afiliación automática o la inscripción, lo que aumentaría el nivel de contribuciones y activos.
La segunda medida se centra en aumentar la participación laboral de las personas mayores a medida que aumenta la esperanza de vida.
Y, en tercer lugar, considera que se debería introducir la obligación de que parte de la prestación de jubilación se reciba como renta periódica (en lugar de solo en forma de capital) en la mayoría de los casos.
El director de Investments y Retirement de Marsh España, Miguel Ángel Menendez, concluye que «el sistema español ofrece una buena protección a las personas mayores con menos recursos y mantiene tasas de sustitución elevadas». También propone avanzar hacia un modelo más sostenible, capaz de responder al envejecimiento de la población y garantizar las pensiones a largo plazo.
El Índice de Marsh abarca el 66% de la población mundial
Comparado con otros países, el índice global de España ha mejorado ligeramente de 61,6 en 2023 a 63,3 en 2024, principalmente debido a un aumento en la pensión básica. Nuestro país se sitúa por encima de la media mundial (63,3 frente a 63,4 de media), pero muy por debajo de los países líderes como Países Bajos, Islandia o Dinamarca, que superan los 80 puntos y combinan altos niveles de adecuación con sostenibilidad y confianza en el sistema.
Entre las soluciones que ofrece cabe mencionar los ejemplos que incorpora para introducir mejorar en los sistemas públicos de pensiones. Así, propone la afiliación automática a planes ocupacionales: Países como Reino Unido han incrementado la cobertura de planes privados mediante la inscripción automática de los trabajadores, lo que podría replicarse en España para aumentar la sostenibilidad del sistema.
Otro aspecto a tener en cuenta es el fomento del empleo sénior: Incentivar la permanencia en el mercado laboral de los mayores de 55 años, como ocurre en países nórdicos, ayudaría a aliviar la presión financiera sobre el sistema público.
La decimoctava edición del índice, presentada por Marsh y CFA Institute, coloca a Países Bajos encabeza la clasificación con 85,8 puntos, seguido de Dinamarca, con 84,1, e Islandia, con 84. Estos tres sistemas, junto con Singapur, Israel y Australia, obtienen una calificación A. Australia accede por primera vez a este grupo, caracterizado por ofrecer buenas prestaciones, sostenibilidad y un elevado nivel de integridad.
Por dimensiones, Kuwait lidera el subíndice de adecuación, Dinamarca el de sostenibilidad y Finlandia el de integridad. El valor medio del índice global ha aumentado 1,1 puntos respecto a 2025, mientras que Australia, Emiratos Árabes Unidos, Omán, Panamá y China han mejorado su calificación.
El problema del envejecimiento de población es común en todos los países
Por último, y estos si que son los grandes problemas que comparten todos los sistemas de pensiones de los países es el descenso de la natalidad y el aumento de la esperanza de vida. Son los dos factores que presionan sobre los sistemas de pensiones. Como solución en el Índice Marsh se propone establecer objetivos claros, priorizar la financiación de las obligaciones futuras de jubilación y flexibilizar tanto el diseño de los productos como las estructuras de edad de retiro.
El autor principal del Índice y socio de Marsh Investments and Retirement, Tim Jenkins, partidario de dar una mayor felxibilidad en el acceso a las rentas y en la relación entre trabajo y jubilación, concluye que «los datos muestran que incluso los sistemas mejor valorados deben seguir evolucionando; ningún sistema puede permitirse quedarse inmóvil ante estos cambios demográficos».


 Cargando...
Aviso Legal
Esta es la opinión de los internautas, no de diarioabierto.es
No está permitido verter comentarios contrarios a la ley o injuriantes.
Nos reservamos el derecho a eliminar los comentarios que consideremos fuera de tema.
Su direcciónn de e-mail no será publicada ni usada con fines publicitarios.