Los próximos meses se antojan decisivos para el Banco Central Europeo.
El primer hito es la designación del sucesor de la actual presidenta de la institución, Christine Lagarde, que dejará su puesto el 7 de febrero de 2027. Su sucesor podría ser designado durante la cumbre europea del 26-27 de noviembre próximo o, en su defecto, durante la del 17-18 de diciembre.
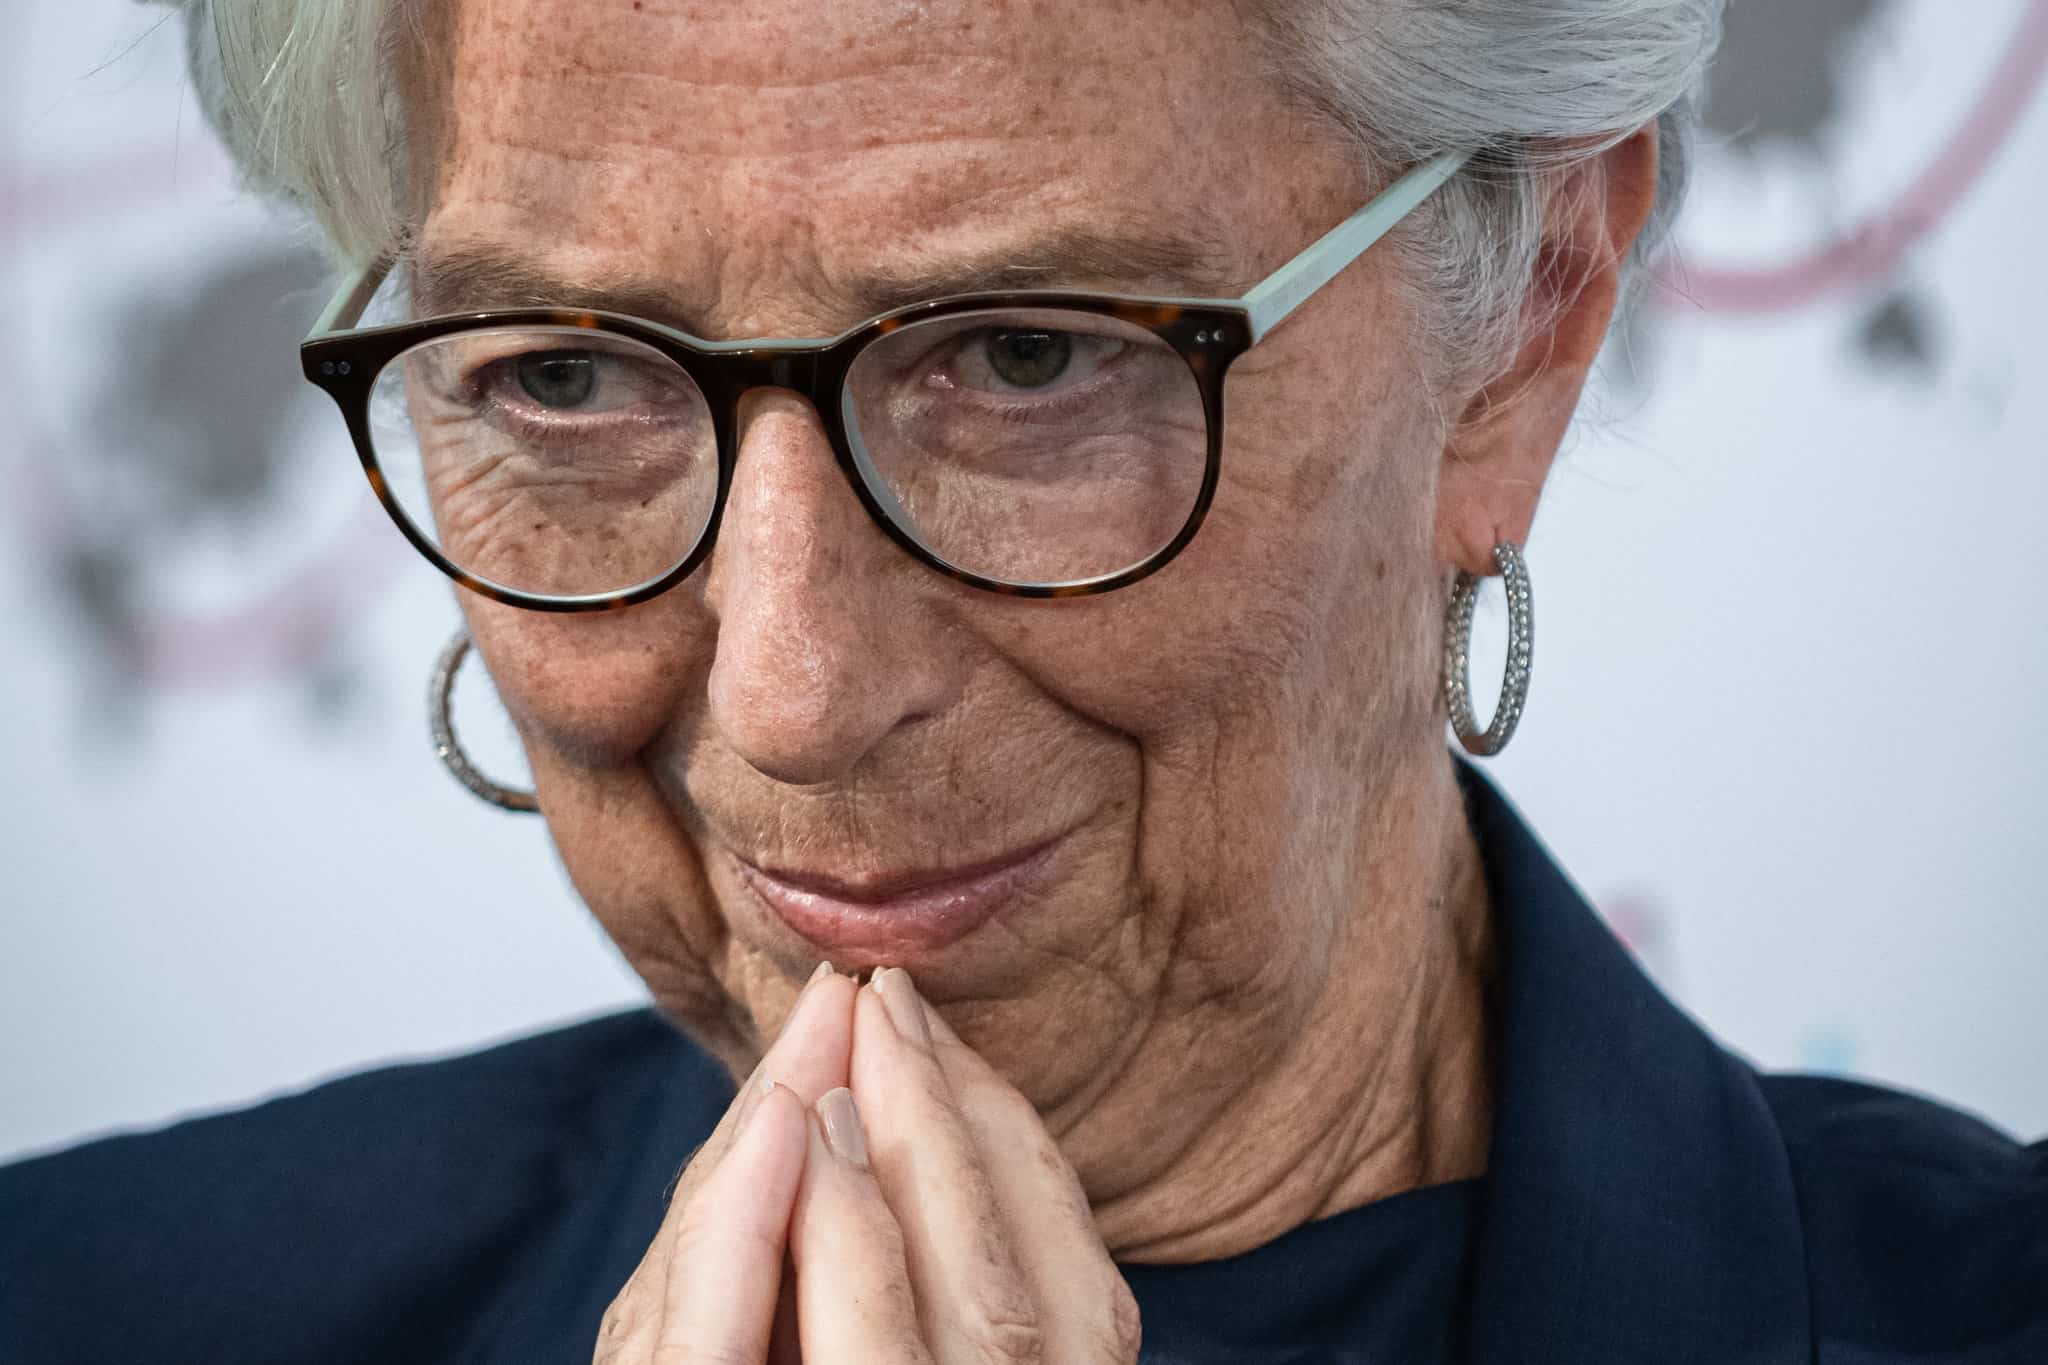
Foto de archivo Laurent Coust/SOPA Images via ZUMA Press Wire/dpa
Laurent Coust/SOPA Images via ZU / DPA
Los dos candidatos en liza son Pablo Hernández de Cos y Klaas Knot y la elección dista mucho de ser neutra. El primero fue gobernador del Banco de España y presenta un perfil especialmente técnico y de consenso. Muy implicado en las instancias financieras internacionales, dirige actualmente el Banco de Pagos Internacionales, a menudo denominado «el banco central de los bancos centrales». Así pues, ha practicado al más alto nivel la búsqueda de consensos en asuntos financieros de gran calado. Percibido como el más sensible a los riesgos que se ciernen sobre el crecimiento en su enfoque de la política monetaria, podría conseguir el apoyo de algunos de los países del sur de la zona euro.
El segundo, que ha dirigido durante catorce años el banco central neerlandés, posee una experiencia internacional igual de sólida, puesto que ha presidido el Consejo de Estabilidad Financiera. Sin embargo, su candidatura parece suscitar menos consenso. Adalid durante mucho tiempo de la austeridad de los países del norte, podría sufrir una falta de apoyo por parte de los países más endeudados, aunque en fechas recientes ha flexibilizado sus postulados al manifestarse a favor de la creación de instrumentos financieros comunes en caso de crisis, respetando unas condiciones estrictas. Este giro podría mejorar su imagen.
En cualquier caso, se buscará un equilibrio entre las diferentes sensibilidades. Si se nombra al exgobernador español, los países denominados «austeros» podrían tratar de obtener garantías de ortodoxia cuando se designen ciertos puestos clave dentro de la entidad, sobre todo el próximo economista jefe, y a la inversa.
Este compromiso será necesario para afrontar el desafío actual de la región: volver a situar la inflación de forma duradera en el 2 % sin frenar excesivamente el crecimiento. La institución prevé una inflación media superior a su objetivo en 2026 y 2027, con un 3,0 % y, después, un 2,5 %, mientras que el crecimiento se limitaría al 0,9 % y, posteriormente, al 1,4 %. Calibrar la política monetaria en un contexto de crecimiento tan escaso será un ejercicio especialmente delicado.
La búsqueda de equilibrios dentro de la entidad también será crucial para afrontar otro desafío que se recorta en el horizonte: el nivel de los tipos de interés en Francia. Del resultado de las próximas elecciones presidenciales galas, y posiblemente las legislativas que se celebrarán a continuación, dependerá en parte la credibilidad presupuestaria francesa. En caso de tensiones fuertes en los tipos de interés, el BCE podría considerar que estas amenazan la transmisión de la política monetaria. En ese caso, se plantearía la activación del instrumento de protección de la transmisión (TPI), creado bajo la presidencia de Christine Lagarde. Sin embargo, la apreciación de las condiciones para su activación podría reavivar las divergencias entre las diferentes sensibilidades representadas en el Consejo de Gobierno, algo que será necesario conciliar en última instancia.
Por último, el próximo dirigente deberá retomar varios proyectos que han quedado inconclusos con Christine Lagarde. Cabe destacar cuatro. El primero es la reducción en marcha del balance del BCE, inflado por los programas de relajación cuantitativa de los últimos quince años. Este movimiento deberá realizarse sin provocar excesivas tensiones en las condiciones de financiación de la zona euro.
El segundo proyecto es la integración del riesgo climático en la política monetaria del BCE. Desde junio de 2026, el BCE aplica un factor climático a determinados bonos presentados como garantía por los bancos. Como muy tarde a finales de 2027, este mecanismo debe ampliarse a determinados préstamos concedidos a empresas no financieras y presentados como garantía ante el BCE. Las modalidades concretas de aplicación dependerán del próximo Consejo de Gobierno, ya bajo la influencia del nuevo presidente.
El tercer proyecto tiene que ver con el euro digital, cuya prueba a escala real está prevista para el segundo semestre de 2027 antes de una posible primera emisión, si se cumplen determinadas condiciones, en 2029.
Por último, a más largo plazo, el próximo presidente deberá seguir contribuyendo a profundizar la Unión de Ahorros e Inversiones y la Unión Bancaria, dos líneas de trabajo defendidas activamente por Christine Lagarde. Su avance depende de los legisladores europeos en primer lugar, pero condiciona la eficacia de la transmisión monetaria y la capacidad de Europa para destinar su ahorro a la financiación de su crecimiento.
En un contexto en el que las cuestiones sensibles se acumulan, sin contar las crisis que aún no se vislumbran, la elección del próximo presidente del BCE tendrá repercusiones más allá de Fráncfort. De su capacidad para tejer compromisos difíciles dependerá en parte la solidez de la respuesta europea a las próximas crisis. Esperemos que la decisión que se tome en la próxima cumbre sea la correcta.


 Cargando...